

Suche
Was ist Ehegattensplitting?
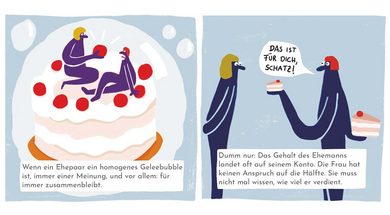
Der Begriff Ehegattensplitting beschreibt einen Steuertarif für Ehepaare. Verheiratete Paare können in Deutschland zwischen der Zusammenveranlagung und der Einzelveranlagung wählen. Entscheiden sich die Partner für die Zusammenveranlagung, gilt das Ehegattensplitting.
Wie wirkt das Ehegattensplitting?
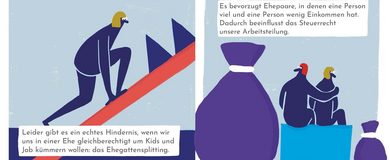
Die größten Steuervorteile ergeben sich, wenn die Einkommen der Partner sehr unterschiedlich sind. Der Grund dafür ist die Steuerprogression: Mit der Höhe des Einkommens steigt die Lohnsteuerbelastung nicht gleichmäßig, sondern überproportional. Verdient eine Person z. B.
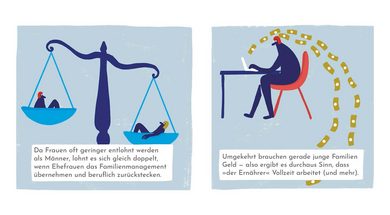
Der Splittingvorteil ist am größten, wenn die Einkommensdifferenz mit einem hohen Steuersatz einhergeht. Im Extremfall kann dieser sogar fünfstellig werden. Folglich fallen die größten Steuerersparnisse durch das Splitting in den oberen Einkommensklassen mit traditioneller Arbeitsteilung an: 40 % der Splittingvorteile entfallen auf die Top 20 % Einkommensbeziehenden.
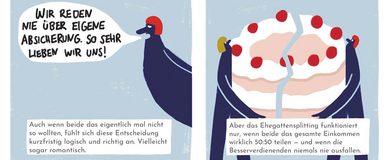
Das Ehegattensplitting hat noch eine weitere Wirkung: durch die Wahl der Steuerklasse. Für ein Ehepaar ist sowohl die Steuerklassenkombination 4/4 als auch 3/5 möglich.
Auch die Annahme, Eheleute legten ihre Einkommen einfach zusammen und gewährten sich gleiche Zugriffsrechte, unabhängig von den jeweiligen Beiträgen zum Haushaltseinkommen, scheint nicht haltbar.
Die familienökonomische Forschung geht vielmehr davon aus, dass die Verfügungsmacht innerhalb des Haushaltes mit dem Einkommensanteil steigt. Das bedeutet, dass Ehefrauen oft weniger Verfügungsmacht über das Haushaltseinkommen haben als Ehemänner.
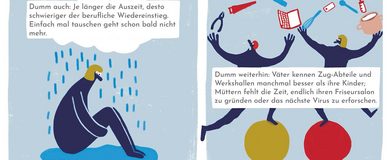
Ein niedrigerer Verdienst ist auch maßgeblich für einen geringeren Rentenanspruch im Alter.
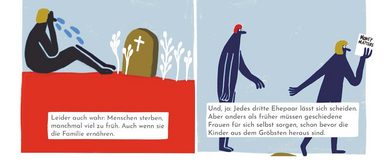
Armutsrisiken entstehen aber nicht nur für Frauen, sondern generell für Familien, wenn der oder die Hauptverdienende seine Erwerbstätigkeit verliert oder reduzieren will oder muss — wie zuletzt in der Corona-Krise zu beobachten.
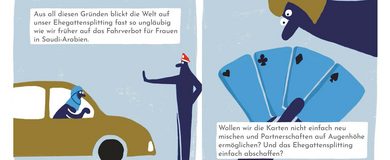
Der Neunte Familienbericht der Bundesregierung, der Zweite Gleichstellungsbericht sowie ein Gutachten des Wissenschaftlichen Beirats des Finanzministeriums fassen den Stand der Wissenschaft so zusammen: Das Ehegattensplitting ist durchaus kein neutrales Steuerinstrument, das die familiäre Selbstbestimmung gewährleistet, sondern es beeinflusst die Aufteilung der Betreuungs- und Erwerbsarbeit von
Vor diesem Hintergrund empfiehlt der Neunte Familienbericht (ähnlich wie die anderen Gremien) zunächst die Standardkombination der Steuerklassen 4/4 mit Faktorverfahren (zur Berücksichtigung des Splittingvorteils im laufenden Jahr). So verteilen sich die Steuerlasten angemessen, während die Gesamtsteuerbelastung für das Paar konstant bleibt.
Warum sollten wir das Ehegattensplitting durch eine zeitgemäßere Familienbesteuerung ersetzen?
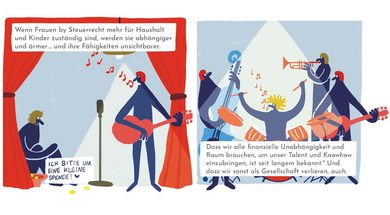
Kritisch ist der Steuerungseffekt des Ehegattensplittings, da es eine einseitige Aufteilung von Pflege- und Erwerbsarbeit zwischen den Partnern in der Familie begünstigt. Im internationalen Vergleich setzt das deutsche Steuersystem mit die negativsten Arbeitsanreize für die Frauen. Dies hat Konsequenzen für die finanzielle Absicherung von Frauen und ihren Familien.